
Come gestire un museo o un bene culturale pubblico: modelli, costi e sostenibilità
Ultimo aggiornamento: 17 agosto 2026 · A cura di Associazione Renovatio
Gestire un museo o un bene culturale pubblico significa molto più che garantirne l’apertura, la custodia o la vendita dei biglietti. Significa costruire un’organizzazione capace di conciliare conservazione, ricerca, accessibilità, servizi al pubblico, programmazione culturale, relazioni con il territorio e sostenibilità economica, trasformando un patrimonio in un’istituzione in grado di produrre valore nel tempo.
È uno dei problemi centrali della gestione del patrimonio culturale italiano.
Un Comune può infatti essere proprietario di un museo civico, di una villa storica, di una fortezza, di un complesso monumentale o di un’area archeologica di grande interesse e, nello stesso tempo, non disporre internamente del personale, delle competenze professionali e delle risorse economiche necessarie per garantirne una gestione continuativa.
In situazioni di questo tipo il problema non riguarda necessariamente la qualità del patrimonio. Il problema riguarda la capacità organizzativa costruita intorno al patrimonio.
È anche per questa ragione che la riflessione sul modello gestionale dovrebbe iniziare molto prima dell’apertura di un museo o della conclusione di un intervento di restauro. Stabilire chi debba aprire il bene, quali funzioni debba svolgere, quanto costerà mantenerlo, quali attività possano generare entrate e come debba essere misurato il suo impatto rappresenta una parte integrante del progetto culturale.
La normativa italiana riconosce espressamente questa dimensione. L’articolo 115 del Codice dei beni culturali e del paesaggio, D.Lgs. 42/2004, distingue infatti tra gestione diretta e gestione indiretta delle attività di valorizzazione dei beni culturali pubblici e collega la scelta del modello alla capacità di raggiungere gli obiettivi individuati e alla relativa sostenibilità economico-finanziaria.
La domanda corretta, quindi, non dovrebbe essere semplicemente:
“Chi può gestire questo museo?”
Dovrebbe essere:
“Quale organizzazione è maggiormente in grado di realizzare la missione culturale di questo specifico museo e di mantenerla sostenibile nel tempo?”
È una differenza solo apparentemente terminologica. Nel primo caso si cerca un gestore. Nel secondo si progetta un sistema.
Che cosa significa realmente gestire un museo?
Nel linguaggio corrente la gestione di un museo viene spesso associata alle attività più immediatamente visibili: apertura, biglietteria, custodia, pulizia e visite guidate.
Sono naturalmente attività indispensabili, ma descrivono soltanto una parte del funzionamento di un’istituzione museale.
La definizione di museo approvata dall’International Council of Museums – ICOM nel 2022 descrive il museo come un’istituzione permanente, senza scopo di lucro e al servizio della società, che ricerca, raccoglie, conserva, interpreta ed espone il patrimonio materiale e immateriale. La stessa definizione introduce esplicitamente concetti come accessibilità, inclusione, sostenibilità, partecipazione delle comunità e professionalità.
Questo significa che la gestione museale deve rendere concretamente possibili tutte queste funzioni.
Prima che il visitatore entri nel museo esistono attività di ricerca, conservazione preventiva, catalogazione, programmazione, amministrazione, manutenzione e progettazione. Durante la visita devono funzionare accoglienza, sicurezza, mediazione, accessibilità, allestimenti e servizi. Dopo la visita entrano in gioco comunicazione, monitoraggio della soddisfazione, gestione della relazione con il pubblico, analisi dei dati e attività finalizzate a favorire il ritorno.
La gestione riguarda inoltre aspetti meno visibili ma decisivi: fundraising, partecipazione a bandi, relazioni istituzionali, rapporti con università e scuole, collaborazioni territoriali, contratti, personale, fornitori e controllo economico.
Anche i Livelli uniformi di qualità per i musei, introdotti dal Ministero della Cultura con il DM 113/2018 e posti alla base del Sistema Museale Nazionale, organizzano la qualità intorno a tre grandi aree: organizzazione, collezioni, comunicazione e rapporti con il territorio.
Ne deriva una conseguenza importante:
un museo non è semplicemente un edificio che contiene oggetti culturali; è un’organizzazione permanente costruita per attribuire a quel patrimonio una funzione pubblica.
Ed è spesso proprio la qualità dell’organizzazione a determinare la differenza tra un bene formalmente aperto e un patrimonio realmente valorizzato.
Perché la gestione dei piccoli musei è particolarmente complessa?
L’Italia possiede un sistema culturale caratterizzato da una straordinaria diffusione territoriale. Accanto ai grandi musei nazionali esistono migliaia di musei civici, raccolte, case museo, monumenti, aree archeologiche e piccoli istituti culturali distribuiti in città, borghi e aree interne.
Questa capillarità costituisce una ricchezza, ma introduce un problema economico e organizzativo.
Il modello adatto a un museo che riceve centinaia di migliaia di visitatori ogni anno non può essere trasferito automaticamente a un museo comunale che ne riceve alcune migliaia.
Un grande museo può distribuire i propri costi fissi su una massa molto elevata di visitatori e può sviluppare con maggiore facilità economie collegate a biglietteria, bookshop, ristorazione, membership, sponsorizzazioni ed eventi.
Un piccolo museo continua invece a sostenere una serie di costi anche quando il numero degli ingressi è limitato. Personale, utenze, assicurazioni, sicurezza, manutenzione e amministrazione non scompaiono semplicemente perché il museo riceve meno visitatori.
La dimensione quantitativa non deve quindi essere confusa con quella qualitativa.
Un museo territoriale può avere numeri modesti e svolgere contemporaneamente una funzione decisiva per la conservazione della memoria locale, per le scuole, per la ricerca, per la costruzione dell’identità della comunità o per la capacità di attrarre visitatori verso un’area periferica.
La questione manageriale consiste nel capire come rendere sostenibile quella funzione senza utilizzare parametri costruiti per istituzioni profondamente differenti.
Gestione diretta e gestione indiretta: cosa prevede il Codice dei beni culturali?
Uno dei principali riferimenti normativi italiani è l’articolo 115 del D.Lgs. 42/2004.
Il Codice prevede che le attività di valorizzazione dei beni culturali pubblici possano essere gestite in forma diretta oppure indiretta.
Nella gestione diretta l’amministrazione utilizza proprie strutture organizzative, dotate delle competenze professionali necessarie e di un livello adeguato di autonomia scientifica, organizzativa, finanziaria e contabile.
Nella gestione indiretta alcune attività vengono invece affidate all’esterno attraverso gli strumenti previsti dall’ordinamento.
La distinzione è importante perché il Codice non stabilisce che una delle due modalità sia sempre preferibile all’altra.
La scelta deve essere effettuata considerando le caratteristiche del bene, gli obiettivi di valorizzazione, le capacità dell’amministrazione e la sostenibilità del modello.
Questo principio permette di superare un dibattito spesso troppo schematico, nel quale gestione pubblica e gestione privata vengono rappresentate come soluzioni antagoniste.
Il vero discrimine non dovrebbe essere la natura giuridica del soggetto, ma la capacità del modello organizzativo di perseguire efficacemente la funzione pubblica attribuita al patrimonio.
Quando può funzionare la gestione diretta?
La gestione diretta può rappresentare un modello estremamente efficace quando l’amministrazione dispone realmente delle competenze e delle risorse necessarie.
Un Comune o un altro ente pubblico dotato di una direzione museale strutturata, personale tecnico, conservatori, amministrativi, responsabili della comunicazione e risorse economiche adeguate può mantenere un controllo diretto molto forte sulla programmazione e integrare il museo all’interno di una più ampia politica culturale territoriale.
Questo modello presenta un vantaggio evidente: indirizzo pubblico e gestione operativa rimangono fortemente collegati.
Le criticità emergono quando la gestione viene definita formalmente “diretta”, ma non esiste una vera struttura museale.
Nei piccoli enti accade frequentemente che lo stesso ufficio comunale debba occuparsi contemporaneamente di cultura, turismo, scuola, manifestazioni, sport e altri servizi. Anche quando il personale svolge il proprio lavoro con grande competenza, può essere materialmente impossibile sviluppare tutte le funzioni che caratterizzano un museo contemporaneo.
La gestione diretta non è quindi automaticamente sinonimo di economicità né di maggiore capacità di controllo.
Perché sia efficace è necessario che l’ente disponga effettivamente delle risorse necessarie per esercitare tale controllo e per sviluppare programmazione, ricerca, comunicazione, fundraising e relazione con il territorio.
La letteratura scientifica conferma che la struttura organizzativa può incidere significativamente sulla performance museale.
E.E. Bertacchini, C. Dalle Nogare e R. Scuderi, nello studio “Ownership, organization structure and public service provision: the case of museums”, pubblicato sul Journal of Cultural Economics, hanno analizzato il rapporto tra forme organizzative e performance dei musei italiani. Il lavoro evidenzia come alcune configurazioni dotate di maggiore autonomia finanziaria e organizzativa possano presentare risultati differenti rispetto ai musei gestiti come semplici articolazioni dell’amministrazione.
Il punto non consiste nell’affermare che il settore pubblico debba ritirarsi dalla gestione.
La conclusione più interessante è un’altra: la qualità dell’organizzazione costituisce una variabile sostanziale della qualità culturale.
Perché l’autonomia gestionale può incidere sui risultati?
Un museo deve prendere continuamente decisioni operative.
Può essere necessario modificare un orario, attivare rapidamente una collaborazione, costruire una mostra, assumere una professionalità specifica, investire in una campagna di comunicazione, partecipare a un bando internazionale oppure sviluppare un nuovo programma educativo.
Quando ciascuna decisione deve attraversare procedure molto lunghe o strutture amministrative non specificamente dedicate al museo, la capacità dell’istituzione di reagire alle opportunità può ridursi.
L’autonomia, naturalmente, non significa assenza di controllo.
Significa possedere margini decisionali sufficienti per trasformare gli obiettivi culturali in azioni operative.
La ricerca italiana offre un caso particolarmente interessante.
Maria Rosaria Alfano, Anna Laura Baraldi e Claudia Cantabene hanno analizzato gli effetti della riforma che ha attribuito maggiore autonomia a una serie di musei statali italiani. Nel lavoro “Eppur si muove: an evaluation of museum policy reform in Italy”, pubblicato sul Journal of Cultural Economics, le autrici hanno utilizzato un approccio econometrico per valutare gli effetti della riforma, rilevando risultati positivi su indicatori quali visitatori e ricavi da ingresso.
Queste evidenze non possono essere trasferite meccanicamente a ogni museo comunale, ma suggeriscono un principio generale importante: la capacità di utilizzare risorse e prendere decisioni coerenti con una missione specifica può incidere concretamente sui risultati.
L’autonomia gestionale deve quindi essere letta soprattutto come capacità di programmare, decidere e assumersi la responsabilità dei risultati.
Quando utilizzare una gestione indiretta?
La gestione indiretta diventa particolarmente interessante quando l’ente proprietario intende mantenere il controllo sugli obiettivi strategici e sulla funzione pubblica del patrimonio, ma non dispone internamente di tutte le competenze necessarie alla gestione quotidiana.
Attraverso modelli differenti è possibile affidare a soggetti esterni attività come accoglienza, biglietteria, comunicazione, didattica, programmazione, gestione degli eventi, servizi commerciali o sviluppo dei pubblici.
Questo può consentire di concentrare professionalità che una piccola amministrazione difficilmente potrebbe mantenere stabilmente al proprio interno.
Esiste però una distinzione fondamentale tra esternalizzare un servizio e affidare un progetto di valorizzazione.
Un ente può garantire l’apertura del museo attraverso un capitolato che stabilisca il numero di addetti, le ore di servizio e le attività minime richieste. In questo modo può ottenere un funzionamento formalmente corretto della struttura senza necessariamente generare un processo di crescita culturale.
L’apertura rappresenta infatti soltanto una delle condizioni della valorizzazione. Perché il museo sviluppi realmente il proprio ruolo è necessario intervenire anche sulla qualità della programmazione, sulla ricerca, sulla capacità di costruire nuovi pubblici, sulla comunicazione, sulle relazioni territoriali e sulla diversificazione delle risorse.
La differenza diventa quindi quella tra gestione del funzionamento e gestione dello sviluppo.
Appalto, concessione e progetto culturale non coincidono
Per comprendere correttamente i modelli di gestione occorre distinguere tra l’acquisto di una prestazione e la costruzione di un progetto.
Se un’amministrazione necessita di servizi di pulizia o vigilanza, può descrivere in maniera relativamente precisa ciò che deve essere erogato.
Il problema cambia radicalmente quando l’obiettivo consiste nel trasformare un complesso storico sottoutilizzato in un luogo culturalmente attivo, capace di generare pubblici, relazioni territoriali e un modello economico sostenibile.
In questo secondo caso la prestazione non è completamente definibile a priori perché una parte importante del valore consiste proprio nella capacità di progettare.
È su questo terreno che il tema del partenariato assume particolare rilevanza.
Le Linee guida del Ministero della Cultura sul Partenariato Speciale Pubblico-Privato per gli istituti e i luoghi della cultura, pubblicate nel 2025, pongono infatti al centro della relazione tra soggetto pubblico e partner privato il progetto di valorizzazione e non la semplice esecuzione standardizzata di un servizio.
La differenza è sostanziale.
In un normale rapporto esecutivo l’amministrazione individua la soluzione e il soggetto esterno la realizza.
In un rapporto realmente collaborativo una parte delle competenze necessarie alla definizione stessa della soluzione può provenire dai soggetti coinvolti nel partenariato.
Il passaggio culturale è quindi dal fornitore al partner progettuale.
Il Partenariato Speciale Pubblico-Privato nei beni culturali
Il Partenariato Speciale Pubblico-Privato, comunemente indicato come PSPP, rappresenta oggi uno degli strumenti più interessanti per la valorizzazione del patrimonio culturale pubblico.
Il modello assume particolare importanza quando ci si trova di fronte a beni sottoutilizzati o collocati in contesti nei quali un tradizionale modello concessorio basato sulla redditività economica risulterebbe difficilmente sostenibile.
Molti beni culturali italiani possiedono infatti un valore storico, sociale e territoriale molto elevato senza disporre di flussi di visitatori sufficienti per remunerare integralmente un gestore attraverso biglietteria e servizi commerciali.
Questa situazione non significa che il bene sia privo di valore economico o che non possa generare risorse.
Significa piuttosto che il suo valore pubblico complessivo è maggiore della sua capacità di produrre immediatamente ricavi di mercato.
In questi contesti il progetto gestionale deve essere più sofisticato.
Occorre integrare risorse pubbliche e private, attività culturali e funzioni economicamente sostenibili, investimenti e programmazione, individuando un equilibrio che consenta al patrimonio di rimanere accessibile senza trasformarlo artificialmente in un prodotto commerciale.
Il Partenariato Speciale diventa interessante proprio perché permette di costruire una relazione più stretta tra progetto culturale, gestione e sostenibilità.
Il ruolo degli Enti del Terzo settore nella gestione del patrimonio
Un ulteriore livello è rappresentato dagli strumenti di amministrazione condivisa introdotti e rafforzati dal Codice del Terzo settore.
L’articolo 55 del D.Lgs. 117/2017 riconosce strumenti come co-programmazione e co-progettazione attraverso i quali le amministrazioni possono coinvolgere attivamente gli Enti del Terzo settore nella definizione e realizzazione di attività di interesse generale.
Sul piano giuridico, la sentenza n. 131/2020 della Corte costituzionale ha attribuito particolare rilevanza a questo modello, riconoscendolo come una delle espressioni più significative del principio di sussidiarietà orizzontale previsto dall’articolo 118 della Costituzione.
L’elemento teoricamente più interessante è il superamento di una relazione basata esclusivamente sullo scambio economico.
Nel modello collaborativo, amministrazione e soggetti del Terzo settore possono condividere risorse, competenze e capacità organizzative per perseguire una finalità comune.
Questo approccio è particolarmente coerente con il patrimonio culturale, perché le competenze necessarie alla sua gestione sono raramente concentrate in un unico soggetto.
Il Comune può possedere il bene e garantire l’interesse pubblico; l’università può mettere a disposizione ricerca e competenze scientifiche; un ETS può contribuire alla progettazione culturale e al coinvolgimento delle comunità; un’impresa può fornire tecnologia o capacità di investimento; le associazioni locali possono conservare conoscenze, relazioni e memoria territoriale.
Il problema gestionale consiste quindi nel costruire una governance capace di trasformare questa pluralità di risorse in una strategia coerente.
Montarrenti: progettare la gestione attraverso la co-progettazione
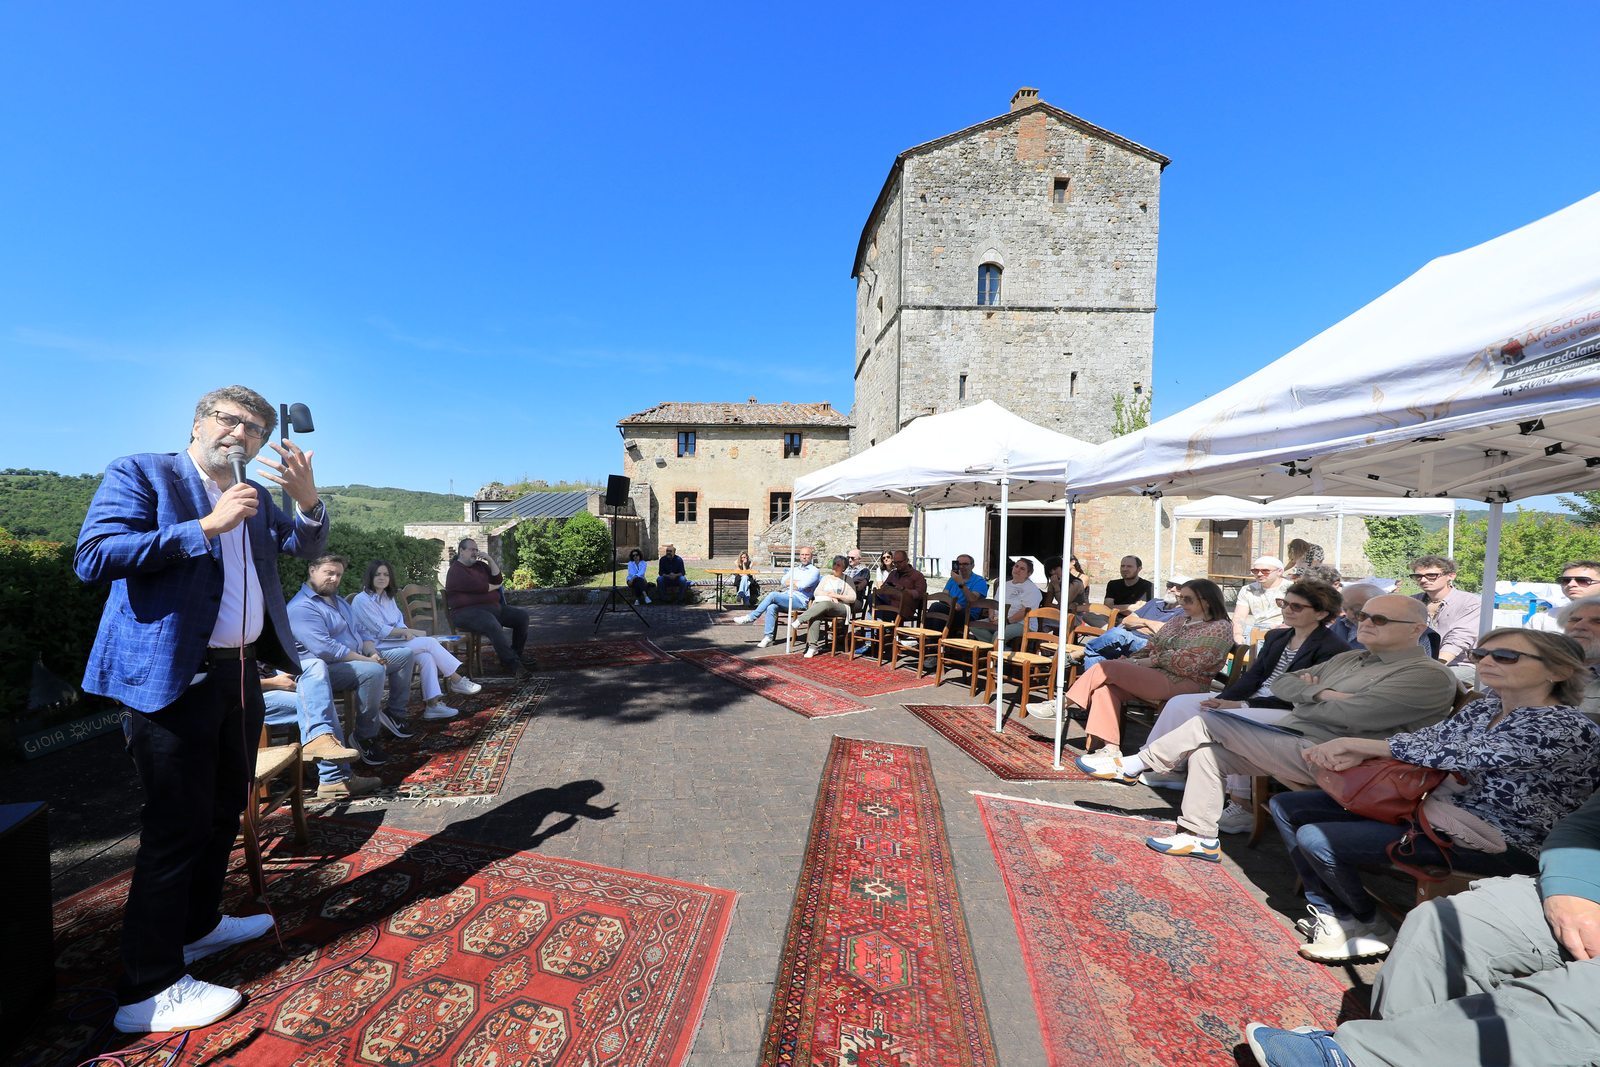
Il Castello di Montarrenti, nel territorio di Sovicille, costituisce un caso pratico particolarmente utile per comprendere come la costruzione del modello gestionale possa iniziare prima della piena attivazione del bene.
Nel percorso di valorizzazione del complesso è stato sviluppato un tavolo di co-progettazione con il Comune di Sovicille e la Provincia di Siena, coinvolgendo soggetti e competenze del territorio nella riflessione sulle future funzioni del sito.
L’importanza dell’esperienza non consiste semplicemente nell’aver organizzato un momento partecipativo.
La co-progettazione ha rappresentato uno strumento attraverso il quale affrontare questioni direttamente connesse alla gestione: quale funzione attribuire al complesso, quali attività risultino coerenti con la sua identità, come integrare patrimonio, paesaggio e territorio, quali soggetti possano essere coinvolti, quali attività possano generare risorse e quali debbano invece essere considerate parte della funzione pubblica del luogo.
È un approccio profondamente diverso rispetto a quello nel quale il modello viene definito integralmente dall’amministrazione e successivamente presentato agli stakeholder.
Nel caso di Montarrenti il confronto ha contribuito alla costruzione stessa della strategia.
Questo permette di considerare il castello non semplicemente come un edificio da riaprire, ma come un potenziale nodo territoriale, capace di mettere in relazione cultura, paesaggio, attività locali, ospitalità, eventi, produzione di contenuti e comunità.
La lezione metodologica è particolarmente importante:
prima di definire chi gestirà un bene culturale è necessario comprendere quale sistema di funzioni dovrà essere gestito.
La co-progettazione può quindi assumere un valore molto concreto e diventare uno strumento di design del modello gestionale, oltre che di partecipazione democratica.
Quanto costa realmente gestire un museo?
Non esiste un costo standard valido per ogni museo.
Il fabbisogno economico dipende dalle dimensioni dell’edificio, dagli orari di apertura, dal numero di sedi, dalla natura delle collezioni, dagli impianti, dalle esigenze conservative, dalla sicurezza, dal personale e dal livello di programmazione culturale.
Esiste però una domanda preliminare ancora più importante:
che cosa vogliamo che quel museo faccia?
Un museo che garantisce esclusivamente alcune aperture settimanali richiede un’organizzazione diversa da un’istituzione che svolge attività di ricerca, produce mostre, lavora con le scuole, realizza laboratori, sviluppa contenuti digitali e costruisce programmi di audience development.
Confrontare i due modelli esclusivamente attraverso il costo annuale sarebbe metodologicamente scorretto.
Il costo deve essere sempre messo in relazione con le funzioni effettivamente prodotte.
Il personale non è semplicemente un costo
Il personale rappresenta frequentemente una delle principali componenti economiche della gestione museale.
Proprio per questa ragione viene spesso considerato come una voce da comprimere.
Il problema è che le persone rappresentano anche la principale infrastruttura attraverso cui il museo realizza la propria missione.
Direzione, conservazione, ricerca, amministrazione, accoglienza, didattica, comunicazione, manutenzione e gestione dei progetti sono funzioni differenti che richiedono competenze specifiche.
Ridurre il costo del personale eliminando alcune di queste funzioni può migliorare apparentemente il bilancio, ma può contemporaneamente ridurre la capacità del museo di produrre cultura, pubblico e risorse.
L’obiettivo manageriale non dovrebbe quindi essere semplicemente quello di ridurre il costo del lavoro.
Dovrebbe consistere nella costruzione del miglior rapporto possibile tra competenze disponibili, costi sostenuti e risultati culturali prodotti.
Il problema diventa particolarmente evidente nei piccoli musei, dove sarebbe economicamente impossibile disporre di un professionista differente per ciascuna funzione.
In questi casi assumono grande importanza professionalità multidisciplinari, servizi condivisi, sistemi museali territoriali e reti capaci di mettere in comune competenze specialistiche.
I costi dell’edificio e della conservazione
Un museo opera quasi sempre all’interno di una struttura fisica che produce costi anche indipendentemente dalla quantità di pubblico.
Utenze, manutenzione ordinaria e straordinaria, pulizia, sicurezza, assicurazioni, sistemi antincendio, climatizzazione, illuminazione e monitoraggio delle condizioni ambientali possono rappresentare componenti significative del bilancio.
Molti di questi costi sono in larga misura fissi.
Ciò significa che una struttura può continuare a sostenerli anche quando rimane chiusa per lunghi periodi o riceve pochi visitatori.
Questa caratteristica produce una conseguenza economicamente interessante.
Una volta sostenuto il costo necessario a mantenere l’infrastruttura, può diventare conveniente aumentare il livello di utilizzo culturale del bene, purché ciò non generi rischi conservativi o costi marginali eccessivi.
Una sala mantenuta, assicurata e climatizzata anche quando rimane inutilizzata continua infatti a generare costi.
Se può essere utilizzata in maniera compatibile per attività educative, incontri, laboratori, mostre o altri programmi, una parte dell’investimento già sostenuto può produrre un valore culturale maggiore.
Il problema gestionale non consiste quindi soltanto nel contenere i costi, ma nel massimizzare il valore generato dalle risorse che comunque devono essere impiegate.
Programmazione culturale e comunicazione sono investimenti strategici
Quando le risorse economiche diminuiscono, programmazione e comunicazione sono spesso tra le prime voci ad essere ridotte.
È una scelta che può produrre effetti controproducenti.
Un museo senza programmazione perde progressivamente motivi di ritorno per il pubblico.
Un museo che non comunica in maniera efficace può invece realizzare attività di grande qualità che rimangono invisibili ai cittadini e ai potenziali visitatori.
Si genera quindi una relazione circolare:
la programmazione produce interesse; l’interesse genera pubblico; il pubblico rafforza reputazione e capacità di attrarre risorse; nuove risorse rendono possibile ulteriore programmazione.
La comunicazione non dovrebbe pertanto essere considerata un’attività promozionale aggiuntiva, ma uno degli strumenti attraverso i quali il museo rende pubblica la propria funzione.
Allo stesso modo, la programmazione culturale non dovrebbe essere finanziata soltanto con ciò che “rimane” dopo aver pagato utenze e personale.
È precisamente attraverso ricerca, mostre, incontri, attività educative ed eventi coerenti con la missione che il museo trasforma l’infrastruttura fisica in un’istituzione culturale viva.
Un museo deve essere economicamente autosufficiente?
No. La sostenibilità economica di un museo non coincide con la sua autosufficienza commerciale.
È una distinzione fondamentale.
Il museo produce una quantità significativa di benefici che non vengono incorporati nel prezzo del biglietto: conservazione del patrimonio, educazione, ricerca, inclusione, costruzione dell’identità, qualità urbana e attrattività territoriale producono valore anche per chi non visita direttamente l’istituzione.
Pretendere che ogni museo finanzi integralmente le proprie attività attraverso il mercato significherebbe quindi attribuire un prezzo soltanto a una parte del valore generato.
Ma è altrettanto sbagliato dedurre da questo principio che il museo possa ignorare la propria sostenibilità economica.
Ogni istituzione dovrebbe conoscere con precisione quanto costa la propria missione, quali componenti possono generare entrate e quale parte del fabbisogno deve essere sostenuta attraverso risorse pubbliche o altre forme di finanziamento.
È precisamente in questa capacità di conoscere il proprio fabbisogno, diversificare le fonti e programmare il loro utilizzo nel medio-lungo periodo che deve essere ricercato il significato più corretto di sostenibilità economica applicata alla cultura.
Perché diversificare le fonti di entrata?
La dipendenza da una sola fonte rappresenta uno dei principali fattori di vulnerabilità delle organizzazioni culturali.
Un museo finanziato quasi esclusivamente dal bilancio comunale può trovarsi in difficoltà quando cambiano le priorità dell’amministrazione o diminuiscono le risorse disponibili.
Un museo fortemente dipendente dalla biglietteria diventa vulnerabile alle oscillazioni dei flussi turistici.
Un progetto sostenuto quasi esclusivamente da un bando rischia invece di interrompersi nel momento esatto in cui termina il finanziamento.
La sostenibilità richiede quindi, per quanto possibile, un portafoglio diversificato di risorse.
Biglietteria, attività educative, fundraising, membership, sponsorizzazioni, contributi pubblici, finanziamenti europei, servizi, utilizzo compatibile degli spazi e partnership possono concorrere in proporzioni differenti.
Non tutte queste componenti sono appropriate per ogni museo.
La diversificazione non significa aggiungere indiscriminatamente attività commerciali. Significa evitare che l’intero progetto dipenda da un solo meccanismo di finanziamento.
La biglietteria è importante, ma non può essere l’unico parametro
Il biglietto rappresenta la forma più immediatamente visibile di ricavo museale.
La sua importanza varia però enormemente.
Per i grandi musei collocati nei principali flussi turistici può rappresentare una componente significativa dell’equilibrio economico.
Per molti piccoli musei territoriali gli introiti da ingresso non possono invece coprire integralmente nemmeno i costi necessari a garantire l’apertura.
Questa constatazione non rende inutile la bigliettazione.
Il prezzo svolge anche una funzione di posizionamento e può contribuire a finanziare servizi e programmazione.
È però necessario costruire previsioni realistiche.
Uno degli errori più frequenti nei business plan culturali consiste infatti nel moltiplicare il prezzo del biglietto per un numero teorico di visitatori non supportato da dati di domanda, accessibilità e mercato.
La sostenibilità non può essere costruita su visitatori immaginari.
Deve partire dalla conoscenza dei flussi reali e dalla capacità di svilupparli progressivamente.
Servizi aggiuntivi: non soltanto bookshop e caffetteria
Il dibattito sui ricavi museali tende spesso a concentrarsi su bookshop, caffetteria e concessione degli spazi.
Le opportunità sono in realtà più articolate.
Un museo può sviluppare attività educative, programmi di membership, visite speciali, prodotti editoriali, licensing, programmi corporate, fundraising, servizi digitali e collaborazioni con operatori turistici o imprese territoriali.
La valutazione non dovrebbe però partire dal fatturato potenziale.
Ogni attività dovrebbe essere analizzata almeno rispetto a tre dimensioni: coerenza con la missione, margine economico effettivo e valore generato per il pubblico.
Un servizio può produrre un fatturato elevato e contemporaneamente avere costi altrettanto elevati.
Un’attività educativa può invece produrre un margine economico limitato ma costruire una relazione strutturale con centinaia di scuole e migliaia di giovani.
Un evento privato può generare ricavi immediati ma risultare culturalmente o conservativamente inappropriato.
La buona gestione deve quindi valutare contemporaneamente risultato economico e risultato culturale.
Come costruire il business plan di un museo
Il business plan di un museo non dovrebbe essere un normale piano commerciale al quale viene aggiunta una sezione dedicata alla cultura.
Dovrebbe essere considerato come un vero modello economico della missione.
La sequenza corretta parte dagli obiettivi culturali.
Prima viene definito ciò che l’istituzione deve produrre: conservazione, ricerca, apertura, programmazione, attività educative, comunicazione e servizi.
Successivamente vengono individuate le risorse umane e materiali necessarie.
Solo a quel punto è possibile quantificare i costi e costruire il sistema delle entrate.
La logica può essere sintetizzata come:
Missione → Attività → Organizzazione → Costi → Ricavi → Fabbisogno finanziario → Sostenibilità
Invertire l’ordine e partire dalla domanda “quanto può guadagnare?” rischia di trasformare la missione culturale in una variabile subordinata al mercato.
Ignorare completamente il problema economico produce però l’errore opposto: progettare attività che non potranno essere mantenute.
Un buon business plan culturale serve precisamente a mantenere in equilibrio queste due dimensioni.
Costi fissi e costi variabili: perché la distinzione è importante
Una delle prime operazioni da svolgere nella costruzione del piano economico consiste nel distinguere tra costi fissi e costi variabili.
I costi fissi esistono in larga misura indipendentemente dal numero di visitatori o dalle attività realizzate: struttura minima del personale, assicurazioni, alcuni contratti di manutenzione, sicurezza e parte dei costi amministrativi.
I costi variabili crescono invece in funzione delle attività o del pubblico: materiali per laboratori, personale aggiuntivo, commissioni, produzioni temporanee e alcuni servizi.
Comprendere questa differenza permette di prendere decisioni molto più razionali.
Se una parte rilevante dei costi viene sostenuta comunque, l’aumento delle giornate di apertura o delle attività può avere un costo marginale relativamente contenuto.
Il problema non dovrebbe pertanto essere formulato esclusivamente come:
“Quanto costa aprire?”
Dovrebbe diventare:
“Quale quota dei nostri costi esisterebbe comunque e quanto valore aggiuntivo possiamo generare attraverso un uso più intenso e culturalmente compatibile della struttura?”
È un cambio di prospettiva essenziale per trasformare il controllo dei costi in gestione strategica.
Quali indicatori economici utilizzare?
Un bilancio consuntivo dice quanto è stato speso e quanto è stato incassato.
Per gestire è necessario capire anche perché, con quale risultato e rispetto a quali obiettivi.
Il costo per giornata di apertura può essere utile per confrontare modelli organizzativi differenti, ma non dovrebbe essere interpretato isolatamente. Un museo potrebbe ridurlo semplicemente diminuendo il personale o la qualità dei servizi.
Il costo per visitatore permette invece di mettere in relazione risorse e fruizione, ma può penalizzare istituzioni che svolgono attività scientifiche o conservative molto rilevanti pur avendo pubblici numericamente limitati.
Il ricavo medio per visitatore consente di analizzare il rapporto tra biglietteria, servizi e altri acquisti.
Particolarmente utile è inoltre il tasso di copertura dei costi tramite entrate proprie, che può essere espresso come:
Entrate proprie / Costi operativi × 100
Questo valore non rappresenta però una classifica della qualità museale.
Un museo che copre autonomamente il 30% dei costi non è necessariamente peggiore di uno che ne copre il 70%.
L’indicatore serve a comprendere con precisione quanta parte della missione viene finanziata attraverso il mercato e quanta richiede altre fonti.
La sua funzione è fornire consapevolezza, non stabilire il valore culturale dell’istituzione.
Dalla contabilità all’accountability
Una moderna gestione museale non può limitarsi a dimostrare che le risorse sono state utilizzate correttamente.
Deve essere sempre più capace di spiegare quale valore è stato generato attraverso quelle risorse.
Questo passaggio è particolarmente importante per le istituzioni pubbliche.
Il lavoro di Mariangela Magliacani dedicato ai Musei Civici di Pavia, pubblicato sul Journal of Management and Governance, rappresenta un esempio interessante di come amministrazione, istituzioni culturali, università e soggetti territoriali possano sviluppare strumenti di valutazione collegati alla sostenibilità.
Il progetto ha lavorato sulla costruzione di indicatori, strumenti di visitor satisfaction e criteri in grado di leggere contemporaneamente dimensioni economiche, sociali e culturali.
La differenza può essere rappresentata attraverso due domande.
La contabilità chiede:
“Quanto abbiamo speso?”
L’accountability aggiunge:
“Quali risultati abbiamo prodotto utilizzando quelle risorse?”
Per la gestione del patrimonio culturale è un cambiamento decisivo.
Permette di spostare il dibattito dal semplice costo del museo alla sua capacità di produrre valore pubblico misurabile.
Gestire un museo significa governare un sistema di equilibri
La gestione di un museo o di un bene culturale può essere interpretata come un continuo esercizio di equilibrio tra esigenze che sono tutte legittime, ma che non sempre coincidono e possono talvolta entrare direttamente in conflitto.
Una delle tensioni più evidenti riguarda il rapporto tra conservazione e utilizzo. Un bene culturale deve essere preservato nel tempo e sottratto a condizioni di uso capaci di comprometterne l’integrità; nello stesso tempo, la sua funzione pubblica richiede che possa essere conosciuto, frequentato e interpretato. Una politica eccessivamente orientata alla conservazione potrebbe quindi ridurre la fruizione, mentre un utilizzo troppo intenso potrebbe produrre conseguenze negative sul piano conservativo. La gestione deve individuare il punto nel quale apertura e uso pubblico rimangono compatibili con la protezione del patrimonio.
Una tensione analoga riguarda accessibilità e sicurezza. Rendere un edificio storico accessibile significa ridurre barriere fisiche, cognitive, sensoriali ed economiche. Tuttavia, soprattutto nei complessi monumentali più antichi, queste esigenze devono confrontarsi con caratteristiche strutturali difficilmente modificabili, normative di sicurezza e vincoli di tutela. L’accessibilità deve quindi essere tradotta in soluzioni tecniche, organizzative e culturali adeguate al singolo bene, evitando tanto l’inerzia quanto interventi incompatibili con il patrimonio.
Anche il rapporto tra sostenibilità economica e missione culturale richiede una valutazione costante. Un museo deve reperire risorse sufficienti per finanziare personale, manutenzione, programmazione e servizi, ma questo non significa che qualsiasi attività capace di produrre ricavi sia automaticamente appropriata. Eventi, concessioni di spazi, attività commerciali e servizi aggiuntivi devono essere valutati rispetto alla missione dell’istituzione e alla compatibilità con il patrimonio. La sostenibilità economica non consiste quindi nella massimizzazione del profitto, ma nella capacità di garantire continuità alla funzione culturale.
Particolarmente delicato è anche l’equilibrio tra turisti e comunità residente. Nei territori ad alta attrattività culturale esiste il rischio che l’intera programmazione venga progressivamente orientata verso il visitatore occasionale. Il museo deve invece continuare a svolgere una funzione nei confronti della popolazione locale, delle scuole, delle associazioni e delle comunità che attribuiscono significato al patrimonio. Un aumento degli ingressi turistici accompagnato dalla progressiva estraneità dei residenti rappresenterebbe un risultato quantitativamente positivo ma culturalmente problematico.
La stessa attenzione deve essere posta nel rapporto tra eventi e tutela. Concerti, spettacoli, iniziative private e manifestazioni possono aumentare attrattività e ricavi, ma la loro valutazione non dovrebbe basarsi soltanto sulla capienza o sulla redditività. Occorre considerare carichi antropici, sicurezza, interferenze con la visita ordinaria, impatti conservativi e coerenza con l’identità del luogo.
Un ulteriore equilibrio riguarda innovazione e identità. Digitalizzazione, intelligenza artificiale, realtà aumentata e strumenti immersivi stanno ampliando enormemente le possibilità di interpretazione del patrimonio. Tuttavia, introdurre una tecnologia non significa automaticamente innovare. L’innovazione è efficace quando consente di comprendere meglio il bene, ampliare l’accessibilità, migliorare la gestione o raggiungere pubblici differenti senza trasformare la tecnologia stessa nel principale oggetto dell’esperienza.
Infine, è necessario trovare un equilibrio tra autonomia e accountability. Una struttura dotata di maggiore capacità decisionale può reagire più rapidamente alle opportunità, costruire partnership e utilizzare le risorse con maggiore flessibilità. Ma quando il patrimonio è pubblico, una maggiore autonomia deve essere accompagnata da strumenti altrettanto solidi di trasparenza, controllo e valutazione. Alla libertà di prendere decisioni deve corrispondere la capacità di dimostrare come vengono utilizzate le risorse e quali risultati vengono prodotti.
Gestire bene un museo significa quindi governare simultaneamente obiettivi differenti senza permettere che uno di essi diventi dominante a scapito degli altri.
Non esiste una soluzione organizzativa universale.
Esiste invece un metodo: comprendere il patrimonio, definire gli obiettivi, conoscere i pubblici, costruire un’organizzazione coerente, quantificare realisticamente i costi, diversificare le risorse e misurare periodicamente gli effetti delle decisioni.
La gestione museale deve essere considerata, in questa prospettiva, un processo dinamico. Il modello definito in fase di apertura non dovrebbe essere trattato come immutabile: cambiamenti nei pubblici, nei costi, nelle tecnologie, nei comportamenti culturali e nel territorio possono rendere necessario modificare progressivamente servizi, programmazione e organizzazione.
Gestire significa quindi anche sviluppare la capacità di osservare il sistema, apprendere dai risultati e correggere le decisioni nel tempo.
Un museo non deve scegliere tra cultura e management
Nel settore culturale persiste talvolta l’idea che introdurre concetti manageriali significhi necessariamente orientare il museo verso logiche commerciali.
È una sovrapposizione impropria.
Il management non stabilisce quale debba essere la missione del museo.
Fornisce strumenti per realizzarla.
Se un museo vuole aumentare la partecipazione delle scuole, deve definire un obiettivo, destinare risorse, progettare attività, individuare referenti e misurare i risultati.
Se vuole rendere le collezioni maggiormente accessibili alle persone con disabilità deve programmare interventi, formare il personale e valutare l’efficacia delle soluzioni.
Se intende restaurare una parte significativa delle proprie collezioni deve stabilire priorità, costi e tempi.
Se vuole coinvolgere maggiormente la comunità locale deve costruire strumenti di partecipazione e verificarne l’effettiva capacità di raggiungere persone che prima non frequentavano il museo.
Tutto questo è management.
La questione non è quindi scegliere tra cultura ed economia o tra cultura e organizzazione.
Una buona gestione serve proprio a evitare che la missione culturale rimanga una dichiarazione astratta priva delle risorse necessarie per essere realizzata.
Come scegliere il modello di gestione più adatto?
Prima di scegliere uno strumento amministrativo è necessario comprendere la natura del problema.
Se esiste già un museo strutturato e l’amministrazione necessita esclusivamente di servizi operativi chiaramente definibili, un affidamento tradizionale può essere adeguato.
Se l’ente dispone internamente di professionalità e risorse sufficienti, la gestione diretta può rappresentare una soluzione pienamente efficace.
Se il bene possiede una capacità significativa di generare ricavi di mercato, può essere valutata una configurazione concessoria coerente con gli obiettivi pubblici.
Quando invece il patrimonio è chiuso, sottoutilizzato o privo di un progetto economico e culturale già definito, il problema cambia completamente.
In questo caso può essere necessario costruire prima la strategia e soltanto successivamente scegliere lo strumento più appropriato.
È proprio qui che possono assumere particolare interesse co-programmazione, co-progettazione e Partenariato Speciale Pubblico-Privato.
La scelta del modello gestionale deve quindi rappresentare la conseguenza del progetto di valorizzazione e non il suo punto di partenza.
Gli errori più frequenti nella gestione di un museo
Uno degli errori più gravi consiste nel separare completamente investimento e gestione.
È possibile spendere risorse molto rilevanti per restaurare un edificio, adeguare gli impianti, sviluppare allestimenti e introdurre tecnologie senza aver calcolato quanto costerà mantenerlo aperto negli anni successivi.
Il risultato può essere un’infrastruttura culturalmente eccellente ma economicamente incapace di funzionare.
Un secondo errore consiste nel concentrare la scelta del gestore quasi esclusivamente sul minor costo del servizio. Il prezzo è naturalmente rilevante quando si utilizzano risorse pubbliche, ma se l’obiettivo è la valorizzazione devono essere valutate anche competenze, qualità della proposta, capacità di costruire pubblico, relazioni territoriali, fundraising e strumenti di monitoraggio.
Un terzo errore riguarda la sovrastima dei ricavi. Proiezioni costruite su flussi turistici teorici possono rendere sostenibile sulla carta un modello che nella realtà non lo è. Le previsioni dovrebbero essere costruite sulla base di dati storici, benchmark realistici, accessibilità, bacino di utenza e scenari prudenziali.
Esiste poi il problema della dipendenza strutturale dai bandi. Un finanziamento straordinario dovrebbe essere utilizzato per generare capacità permanente. Se tutte le attività terminano quando finisce il contributo, il progetto non ha costruito una struttura sostenibile; ha semplicemente finanziato un programma temporaneo.
Infine, è rischioso utilizzare il numero dei visitatori come unico indicatore di successo. Un incremento degli ingressi può rappresentare un risultato positivo, ma non dimostra automaticamente un miglioramento della ricerca, dell’accessibilità, della partecipazione locale, della conservazione o della capacità di produrre valore sul territorio.
Le domande da affrontare prima di affidare un museo
Prima di decidere chi debba gestire un museo o un bene culturale è necessario rispondere a una serie di interrogativi strategici.
Quale funzione deve svolgere il luogo nel territorio? Quali pubblici deve servire? Quali attività devono essere garantite indipendentemente dalla redditività? Quali competenze possiede già l’amministrazione e quali devono essere reperite all’esterno? Quanto costa il livello minimo di funzionamento? Quali attività possono realisticamente produrre risorse? Quale parte del fabbisogno dovrà essere finanziata attraverso contributi pubblici? Quali risultati dovranno essere raggiunti e come verranno misurati?
Rispondere a queste domande modifica radicalmente la fase successiva.
L’obiettivo non diventa più semplicemente:
“trovare qualcuno che gestisca il museo”.
Diventa:
“costruire il sistema attraverso il quale questo museo potrà produrre valore culturale, sociale ed economico nei prossimi anni”.
È proprio questo passaggio a trasformare un affidamento amministrativo in una strategia di gestione culturale.
Domande frequenti sulla gestione dei musei
Chi può gestire un museo comunale?
Un museo comunale può essere gestito direttamente dall’amministrazione oppure attraverso forme di gestione indiretta previste dalla normativa. A seconda delle caratteristiche del bene e del progetto possono inoltre essere utilizzati strumenti di collaborazione con soggetti privati ed Enti del Terzo settore. La scelta dovrebbe derivare da una valutazione della capacità del modello di perseguire gli obiettivi di valorizzazione e garantirne la sostenibilità.
Qual è la differenza tra gestione diretta e indiretta?
Nella gestione diretta l’amministrazione utilizza proprie strutture e proprio personale per svolgere le attività di valorizzazione. Nella gestione indiretta alcune o tutte le attività operative vengono affidate a soggetti esterni secondo gli strumenti previsti dalla normativa. Nessuno dei due modelli è automaticamente migliore: l’efficacia dipende dalla struttura dell’ente, dalle competenze disponibili e dalle caratteristiche del patrimonio.
Quanto costa gestire un museo?
Non esiste un costo standard. Il fabbisogno dipende da edificio, orari di apertura, personale, conservazione, impianti, sicurezza, servizi e programmazione culturale. Una valutazione attendibile richiede quindi un piano economico pluriennale capace di distinguere costi fissi, costi variabili, investimenti e fonti di finanziamento.
Un museo deve finanziarsi esclusivamente attraverso i biglietti?
No. La biglietteria può rappresentare una fonte importante, ma molti musei producono un valore pubblico che non può essere integralmente finanziato dal prezzo di ingresso. Un modello più stabile combina generalmente, in proporzioni differenti, ricavi propri, risorse pubbliche, fundraising, sponsorizzazioni, progettazione finanziata e partnership.
Che cos’è il Partenariato Speciale Pubblico-Privato per i beni culturali?
È uno strumento di collaborazione dedicato alla valorizzazione del patrimonio culturale nel quale il rapporto tra amministrazione e soggetto partner è costruito intorno a un progetto condiviso. La sua logica si distingue dalla semplice esternalizzazione di servizi perché il partner può contribuire alla costruzione e all’attuazione della strategia di valorizzazione.
Quale ruolo possono avere gli Enti del Terzo settore?
Gli ETS possono essere coinvolti dalle amministrazioni anche attraverso gli strumenti di amministrazione condivisa previsti dall’articolo 55 del D.Lgs. 117/2017, tra cui co-programmazione e co-progettazione. Questi strumenti consentono di costruire forme di collaborazione orientate alla realizzazione di finalità di interesse generale.
Come si valuta se una gestione museale funziona?
La valutazione dovrebbe integrare indicatori economici, culturali e sociali. Numero di visitatori e ricavi sono importanti, ma devono essere analizzati insieme ad accessibilità, attività scientifiche, soddisfazione del pubblico, partecipazione della comunità, capacità di reperire risorse, conservazione e impatto territoriale.
Conclusioni: dal costo del museo al valore prodotto
Gestire un museo significa trasformare una missione culturale in un’organizzazione capace di durare nel tempo.
Questo richiede competenze che appartengono a discipline differenti. Conservazione e ricerca devono dialogare con amministrazione, economia, comunicazione, gestione del personale, fundraising, innovazione e sviluppo territoriale.
La ricerca scientifica mostra come autonomia, struttura organizzativa e governance possano incidere concretamente sui risultati delle istituzioni museali.
Il quadro normativo italiano, contemporaneamente, mette oggi a disposizione strumenti molto diversi: gestione diretta e indiretta, affidamenti, concessioni, amministrazione condivisa con gli Enti del Terzo settore e Partenariati Speciali Pubblico-Privato.
Questa pluralità non dovrebbe essere percepita come una complicazione.
Rappresenta piuttosto la possibilità di costruire soluzioni differenti per patrimoni che presentano caratteristiche profondamente diverse.
Il caso di Montarrenti mostra concretamente l’importanza di modificare l’ordine tradizionale delle decisioni. Prima di individuare il gestore è necessario comprendere quale ruolo dovrà svolgere il bene, quali funzioni dovrà ospitare, quali soggetti dovranno essere coinvolti e quale equilibrio dovrà essere costruito tra attività culturali, interesse pubblico e sostenibilità.
La domanda decisiva non dovrebbe quindi essere:
“Quanto costa tenere aperto questo museo?”
Dovrebbe essere:
“Quale valore vogliamo che questo museo produca e quale organizzazione può generarlo in maniera sostenibile?”
Quando progetto culturale, governance e modello economico vengono costruiti contemporaneamente, un museo smette di essere considerato soltanto come una struttura da mantenere.
Può diventare una infrastruttura culturale capace di produrre conoscenza, relazioni, identità, sviluppo e valore pubblico per il territorio nel quale opera.
Riferimenti normativi e scientifici essenziali
Decreto legislativo 22 gennaio 2004, n. 42, Codice dei beni culturali e del paesaggio, con particolare riferimento agli articoli dedicati alla valorizzazione e alle forme di gestione.
Ministero della Cultura (2018), DM 113/2018 – Adozione dei livelli minimi uniformi di qualità per i musei e i luoghi della cultura di appartenenza pubblica e attivazione del Sistema Museale Nazionale.
Ministero della Cultura (2025), Linee guida in materia di Partenariato Speciale Pubblico-Privato per gli istituti e i luoghi della cultura.
Decreto legislativo 3 luglio 2017, n. 117, Codice del Terzo settore, con particolare riferimento all’articolo 55 su co-programmazione e co-progettazione.
Corte costituzionale (2020), Sentenza n. 131/2020, sul rapporto tra pubbliche amministrazioni ed Enti del Terzo settore e sul principio di sussidiarietà orizzontale.
International Council of Museums – ICOM (2022), Museum Definition.
Bertacchini, E.E.; Dalle Nogare, C.; Scuderi, R. (2018), “Ownership, organization structure and public service provision: the case of museums”, Journal of Cultural Economics, 42, 619–643.
Alfano, M.R.; Baraldi, A.L.; Cantabene, C. (2023), “Eppur si muove: an evaluation of museum policy reform in Italy”, Journal of Cultural Economics, 47, 97–131.
Magliacani, M. (2023), “How the sustainable development goals challenge public management. Action research on the cultural heritage of an Italian smart city”, Journal of Management and Governance.
Cavalieri, M.; Ferrante, L.; Martorana, M.F.; Rizzo, I. (2025), ricerca sulla relazione tra governance museale e capacità di accesso a finanziamenti competitivi, Journal of Cultural Economics.
Collegamenti utili per l’approfondimento
Codice dei beni culturali e del paesaggio: Normattiva
Sistema Museale Nazionale e livelli uniformi di qualità: Ministero della Cultura – Musei
Definizione internazionale di museo: ICOM – Museum Definition
Sentenza Corte costituzionale n. 131/2020: Corte costituzionale